

Comment lire les rapports financiers des partis politiques
En résumé
Cette page vous aide à lire les rapports financiers annuels déposés par les partis politiques. Elle vous permet de comprendre l’information que ces rapports contiennent.
Dans cette section
Qu’est-ce qu’un rapport financier?
Un rapport financier dresse le portrait complet de la situation financière d’un parti. Il fournit notamment de l’information sur ses sources de financement, sur ses dépenses, sur ses investissements et sur ses dettes.
- Le rapport comprend quatre états financiers : le bilan, l’état des résultats, l’état de l’évolution de l’actif net et l’état des flux de trésorerie.
- Il couvre généralement la période qui s’étend du 1erjanvier au 31 décembre.
- Il présente les données de l’exercice précédent pour faciliter la comparaison.
- Le fond est uniforme d’un rapport à l’autre, mais le vocabulaire peut varier.
Les partis politiques provinciaux doivent joindre à leur rapport financier :
- le rapport d’un auditeur;
- le cadre de référence relatif aux sources de financement et à l’utilisation du financement. Ce document présente les revenus ainsi que les dépenses courantes, préélectorales et électorales. Sa structure normalisée permet au directeur général des élections d’obtenir les repères nécessaires à l’analyse des données.
Les partis politiques municipaux doivent respecter la forme prescrite par le directeur général des élections pour produire leur rapport. S’ils ont des revenus supérieurs à 5 000 $, ils doivent y joindre le rapport de leur vérificateur. Le remboursement des frais de vérification, le remboursement des dépenses électorales et le financement public complémentaire sont exclus du calcul du seuil de 5 000 $, ainsi que les rentrées de fonds découlant de certaines opérations hors exploitation, comme les emprunts.
Glossaire
État des résultats
Ce document financier synthétise l’ensemble des produits (revenus) et des charges (dépenses) d’un parti politique pour déterminer l’excédent ou l’insuffisance des produits sur les charges. Il comprend divers éléments.
Produits
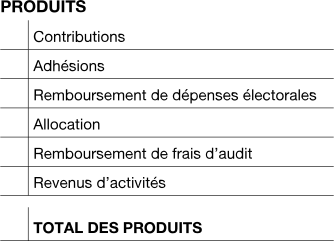
Les produits sont les revenus que le parti a obtenus au cours de la période couverte par le rapport financier. Ils permettent de ventiler les sources de financement, notamment les montants obtenus en financement public, les montants collectés par le parti (adhésions, contributions et activités) et l’argent entré au compte lors du retour de l’agent officiel, après une élection.
Charges
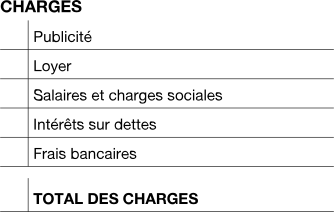
Les charges correspondent aux dépenses effectuées par le représentant officiel du parti au cours de l’année financière.
Elles peuvent être de diverses natures : campagne publicitaire, salaires, frais mensuels du compte bancaire, facture du fournisseur Internet, etc.
Excédent des produits sur les charges
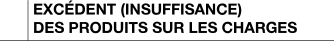
L’excédent des produits sur les charges correspond à la différence entre le produit et les charges. Il permet de savoir si le parti a dépensé plus d’argent qu’il n’en a gagné au cours de la période couverte par le rapport.
Bilan
Le bilan permet d’avoir une idée globale de la situation financière du parti politique et d’apprécier sa santé financière. Il détaille ce que le parti possède et ce qu’il doit.
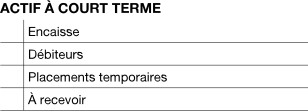
Actif à court terme
L’actif à court terme comprend les liquidités détenues par le parti, notamment :
- l’argent des comptes bancaires;
- les sommes que le parti prévoit recevoir d’Élections Québec;
- l’argent investi dans des placements de moins de 12 mois.
Actif à long terme
L’actif à long terme comprend les éléments qui génèrent de la valeur pour le parti au-delà des 12 prochains mois :
- l’argent investi dans des placements de plus de 12 mois;
- le matériel informatique, les logiciels et le mobilier dans les locaux du parti.

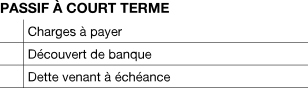
Passif à court terme
Le passif à court terme comprend ce que le parti doit à divers partenaires dans un horizon rapproché :
- les factures en attente de paiement;
- le salaire à payer au personnel;
- les emprunts à rembourser dans moins d’un an.
Passifs à long terme
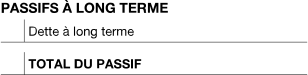
Le passif à long terme comprend les sommes que le parti doit à plus long terme :
- les emprunts contractés auprès d’une institution bancaire;
- les emprunts contractés auprès d’électrices ou d’électeurs.
Actifs nets
L’actif net correspond à l’argent qui demeure dans les coffres du parti à la fin de la période couverte par le rapport. L’actif net peut être réparti entre les investissements en immobilisations et les autres fonds.

Le total de l’actif est toujours équivalent au total des passifs et des actifs nets.
Flux de trésorerie
Les flux de trésorerie résument les mouvements (entrées et sorties) des liquidités du parti politique au cours de la période couverte par le rapport.
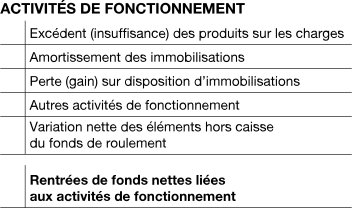
Activités de fonctionnement
Les activités de fonctionnement comprennent les opérations courantes qui procurent des fonds au parti selon la manière dont l’argent a été dépensé.
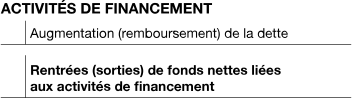
Activités de financement
Les activités de financement renseignent sur les fonds qui servent au financement du parti (généralement, de nouveaux emprunts ou le remboursement de prêts préexistants).
Activités d’investissement
Les activités d’investissement renseignent sur les fonds que le parti investit dans ses actifs, comme l’achat de placements (dépôts à terme) et l’acquisition de matériel informatique.

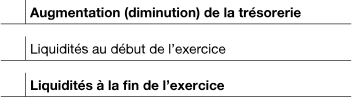
Liquidités
Les liquidités correspondent à l’encaisse, plus précisément celle du dernier rapport (au début de la période) et celle que l’on trouve au bilan du rapport en cours (à la fin de la période).
Évolution de l’actif net
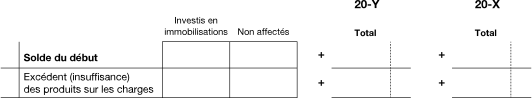
L’évolution de l’actif net est un aperçu qui lie l’état des résultats et le bilan. Il permet de savoir ce que le parti détenait dans ses coffres au début de la période couverte par le rapport et ce qui lui reste à la fin de cette période. Il indique où se trouve l’argent du parti entre les cycles électoraux.
Actif net
L’information sur les actifs nets peut être répartie entre les investissements en immobilisations et tous les autres fonds.
Solde à la fin
Ce solde est tiré de l’état des résultats.

Notes de vérification ou complémentaires
Ces notes fournissent de l’information et des précisions importantes qui vous aident à lire les états financiers. Elles comprennent des descriptions et des décompositions d’éléments présentés dans le rapport.
On peut y trouver :
- de l’information sur l’autorisation du parti, sur la nature de ses activités et sur la présence ou l’absence d’instances locales et régionales;
- les méthodes comptables appliquées;
- le détail des immobilisations, des actifs incorporels, des créances, des dettes, etc.;
- de l’information plus précise sur l’argent perçu par le parti, notamment sur les contributions et sur le financement public;
- les futurs engagements financiers du parti (pour un bail, par exemple).
Ces notes précisent diverses données du rapport.